Publicações
Split Payment é adiado: o que muda para 2027
Em reunião realizada no dia 12 de agosto de 2026, o Comitê Gestor do IBS confirmou que o split payment não entrará em vigor em janeiro de 2027. O mecanismo não foi cancelado, mas segue sem nova data definida para ser posto em prática.
Motivos do adiamento
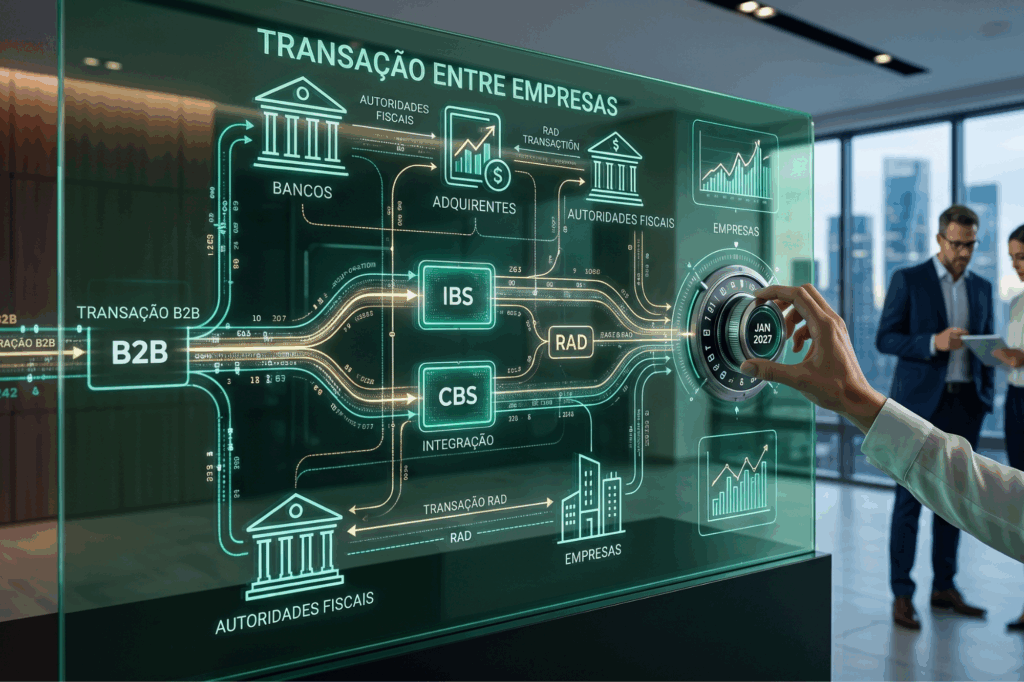
As instituições financeiras solicitaram mais tempo para adaptar seus sistemas. O split payment exige uma mudança estrutural na cadeia de liquidação financeira, demandando integração entre bancos, adquirentes e o Fisco para segregar automaticamente o IBS e a CBS no momento do pagamento.
O que permanece
- A cobrança efetiva do IBS e da CBS continua prevista para janeiro de 2027.
- O ano de 2026 segue como ano de teste, com alíquotas reduzidas.
- Apenas o recolhimento automático via split payment foi postergado.
Alternativa em discussão: o RAD
Para 2027, está em discussão o RAD (Recolhimento pelo Adquirente) como alternativa. Nesse modelo, o imposto é recolhido pelo adquirente da operação, funcionando inicialmente de forma opcional em transações entre empresas (B2B).
Impactos para as empresas
O adiamento concede mais tempo de preparação, mas não elimina a necessidade de planejamento. A futura entrada em vigor do split payment ou do RAD trará impacto direto no fluxo de caixa, especialmente para negócios com ciclos longos entre a venda e o recebimento.
Segurança jurídica para grandes empreendimentos.